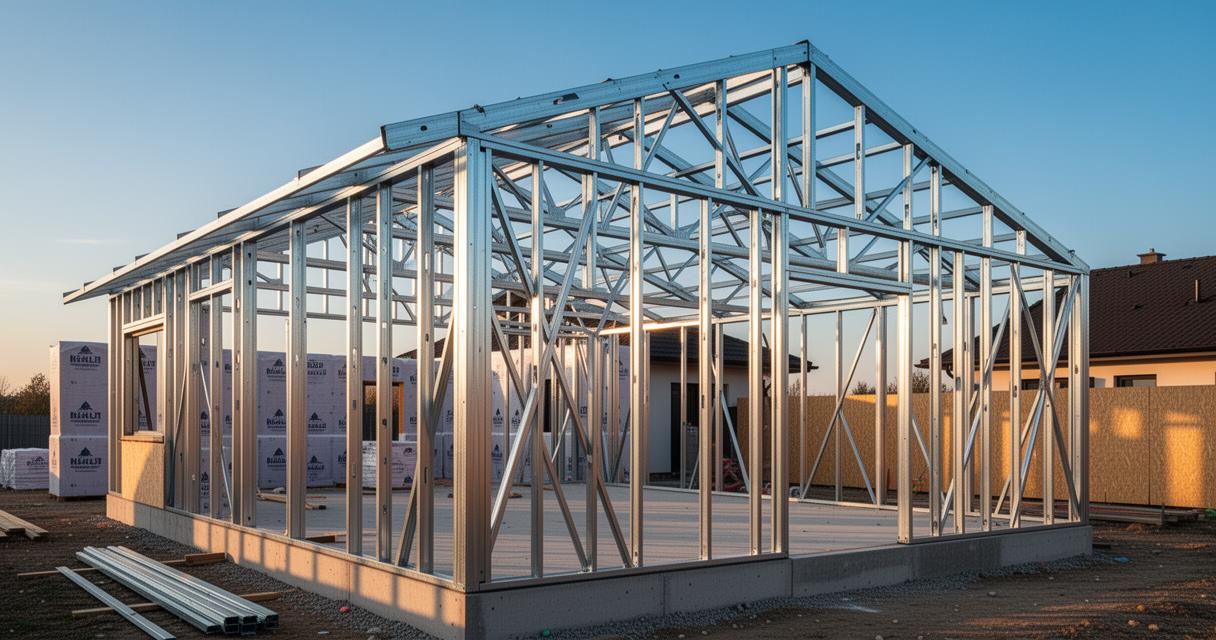
Construire une maison à ossature métallique séduit de plus en plus de futurs propriétaires en quête d’une alternative moderne, rapide et durable aux méthodes traditionnelles. Entre le prix du terrain, le coût de la construction elle-même et les multiples options de financement, il n’est pas toujours simple de s’y retrouver. Cet article fait le point sur les budgets à prévoir en 2025 et sur les solutions de crédit immobilier disponibles pour concrétiser ce type de projet.
Ce qu’il faut retenir
- En 2025, le coût moyen d’un projet incluant le terrain et une maison s’établit à 313 700 euros en France.
- Le prix de construction au mètre carré varie en moyenne de 1 700 à 2 400 euros selon que le projet est réalisé en autoconstruction, par un constructeur ou via un architecte.
- Les maisons à ossature métallique se distinguent par leur grande résistance mécanique, leur durabilité et une rapidité de montage grâce à la préfabrication en atelier.
- Une isolation performante et une gestion rigoureuse des ponts thermiques permettent aux maisons en métal d’atteindre des niveaux d’efficacité énergétique élevés, incluant parfois le label BBC.
- Le financement d’un projet immobilier se base sur un taux d’endettement maximal de 35 % et des taux de crédit moyens avoisinant les 2,85 % sur 15 ans.
- Les porteurs de projets doivent anticiper des frais annexes comme la taxe d’aménagement et les coûts de raccordement aux réseaux pour établir un budget prévisionnel fiable.
Quel est le coût réel d’une maison à ossature métallique en 2025 ?
Le marché de la construction individuelle traverse une période de ralentissement, avec seulement 70 000 projets recensés en 2024, soit une baisse de 21 % par rapport à l’année précédente. Malgré ce contexte, les acquéreurs restent nombreux à s’intéresser aux structures en acier, appréciées pour leur robustesse et leur rapidité d’exécution. Il faut savoir qu’un accompagnement dédié existe pour affiner son budget, une structure conseille d’ailleurs de contacter le numéro suivant : 01 89 70 20 44 pour un accompagnement gratuit. Le prix moyen d’un ensemble terrain plus maison s’établit désormais à 313 700 euros en France, un montant qui inclut à la fois le foncier et la bâtisse. Le terrain seul coûte en moyenne 95 000 euros, en léger recul de 1 % sur un an, ce qui correspond à environ 95 euros par mètre carré, bien que ce chiffre varie fortement selon les régions.
Prix au m² selon les différentes configurations et finitions
Le coût moyen de construction d’une maison s’élève à 225 500 euros en 2024, une hausse modérée de 1,4 % par rapport à l’exercice précédent. Ramené au mètre carré, le prix atteint 1 852 euros dans les villes moyennes, grimpe à 1 984 euros dans les métropoles et se situe autour de 1 946 euros dans les communes rurales. La surface moyenne d’une maison individuelle neuve tourne autour de 118 mètres carrés, un repère utile pour estimer son propre projet. Les écarts géographiques restent marqués : une maison neuve de 100 mètres carrés coûte environ 164 200 euros en Outre-mer, contre 215 800 euros en Corse, illustrant combien la localisation influence fortement le budget final.
Comparatif financier : ossature métallique vs construction traditionnelle
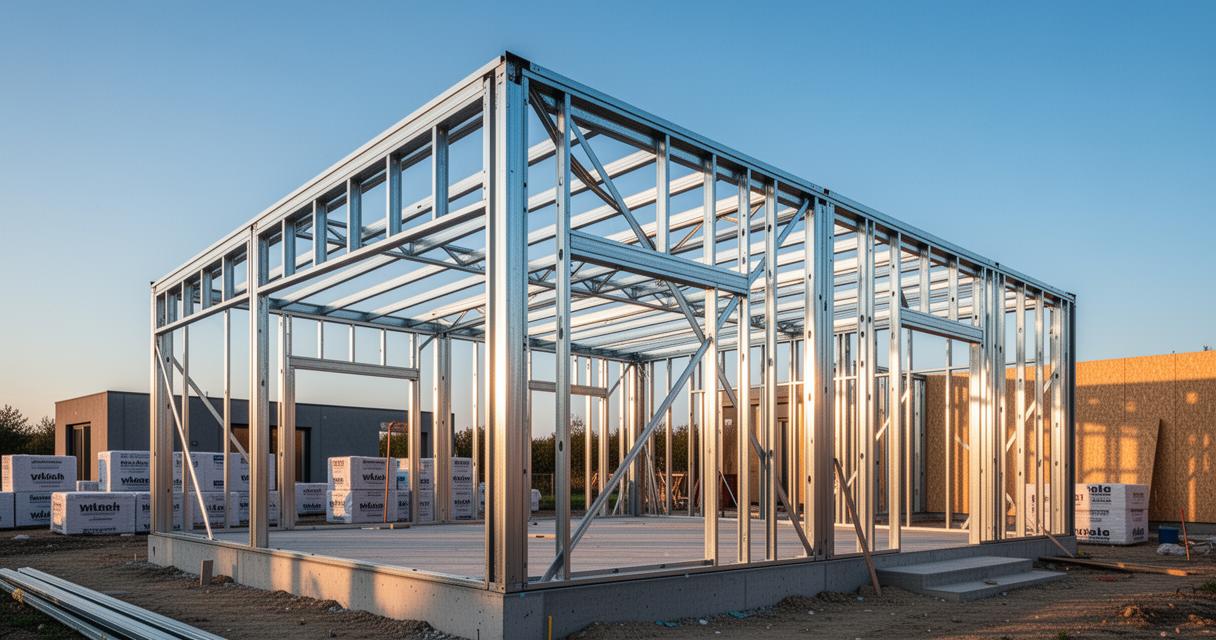
Le mode de construction choisi impacte directement la facture. Faire construire soi-même revient en moyenne à 1 700 euros par mètre carré, tandis que passer par un constructeur fait grimper ce montant à 2 000 euros. Solliciter un architecte pousse encore le prix jusqu’à 2 400 euros du mètre carré. L’ossature métallique se positionne souvent dans une fourchette compétitive grâce à la préfabrication en atelier, qui limite les aléas de chantier et accélère le montage. À cela s’ajoutent des frais annexes incontournables : la taxe d’aménagement, qui représente entre 1 et 5 % du prix de construction pour la commune et 2,5 % pour le département, ainsi que les frais de notaire lors de l’achat du terrain. Bonne nouvelle pour les constructions performantes, une exonération de taxe foncière est possible jusqu’à 5 ans pour les maisons labellisées BBC.
Les atouts techniques et économiques de l’acier dans la construction
Choisir l’acier comme matériau structurel n’est pas qu’une question esthétique. Cette solution technique répond à des exigences précises en matière de résistance et de rapidité, deux critères qui séduisent particulièrement les porteurs de projets pressés ou soucieux de maîtriser les coûts. Les structures métalliques s’adaptent aussi bien aux maisons de plain-pied préfabriquées qu’aux projets d’extension ou de travaux en kit, offrant une grande flexibilité de conception.
Résistance, durabilité et rapidité de montage des structures métalliques
L’acier présente une résistance mécanique supérieure à celle du bois ou du parpaing, ce qui permet de concevoir des structures légères tout en conservant une excellente solidité face aux intempéries et aux mouvements du sol. Sa durabilité dans le temps limite les besoins d’entretien, un avantage non négligeable sur le long terme. Côté chantier, les éléments préfabriqués en usine s’assemblent rapidement sur place, réduisant significativement les délais par rapport à une construction traditionnelle où les fondations, l’élévation des murs et la pose de la toiture s’étalent sur plusieurs mois. Cette rapidité limite aussi l’exposition aux aléas climatiques pendant les travaux.
Performance thermique et solutions d’isolation pour les maisons en métal
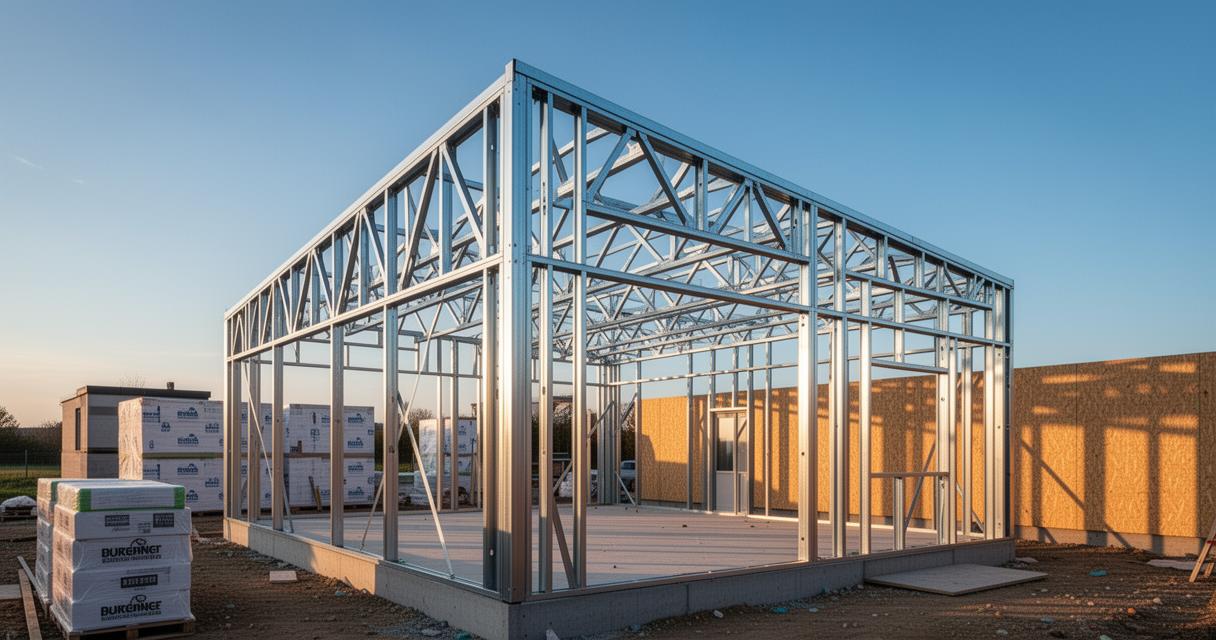
Contrairement à une idée reçue, une maison à ossature métallique bien conçue peut atteindre d’excellentes performances thermiques. L’isolation joue ici un rôle central : des panneaux isolants performants associés à une conception soignée des ponts thermiques permettent d’obtenir des logements économes en énergie, parfois même labellisés BBC. Les coûts de raccordement aux réseaux, qu’il s’agisse de l’eau, de l’électricité ou de l’assainissement, oscillent généralement entre 500 et 1 000 euros de part fixe, auxquels s’ajoute une consommation d’eau facturée environ 2 euros par mètre cube. Ces éléments doivent être intégrés dès le début du budget prévisionnel pour éviter les mauvaises surprises.
Comment financer votre projet de maison ossature métallique ?
Une fois le budget global estimé, reste à trouver le financement adapté. Plusieurs solutions de crédit immobilier existent, chacune répondant à des profils et des besoins différents, qu’il s’agisse d’un primo-accédant ou d’un propriétaire souhaitant agrandir son bien existant.
Les étapes pour obtenir un prêt immobilier adapté à ce type de construction
Le taux immobilier moyen proposé actuellement avoisine 2,85 % sur 15 ans, un niveau qui reste attractif pour les emprunteurs. Le taux d’endettement maximum autorisé demeure fixé à 35 %, une règle que les banques appliquent strictement lors de l’étude des dossiers. Concernant le déblocage des fonds, celui-ci s’effectue généralement par étapes suivant l’avancement du chantier : une première tranche de 5 % à la signature, 15 % à l’ouverture du chantier, 25 % à l’achèvement des fondations, 40 % lors de l’édification des murs, 60 % à la pose du toit, 75 % à l’installation des cloisons et fenêtres, puis 95 % à la fin des travaux d’aménagement, le solde étant versé à la livraison. Il est important de noter que le remboursement de l’emprunt démarre généralement avant même d’emménager, bien qu’un remboursement différé reste possible selon les établissements. Un apport personnel d’environ 10 % du prix total est souvent demandé, même si certaines solutions permettent de s’en passer.
Aides financières et subventions disponibles pour les constructions modernes
Plusieurs dispositifs facilitent l’accès à la propriété pour les primo-accédants. Le prêt à taux zéro, ou PTZ, permet de financer jusqu’à 40 % du projet sans intérêt, sous conditions de ressources, avec une durée de remboursement pouvant s’étendre de 20 à 25 ans. Le prêt d’accession sociale, connu sous le sigle PAS, va plus loin en autorisant un financement jusqu’à 100 % avec un remboursement étalé sur 35 ans. Le prêt Action Logement, quant à lui, est plafonné à 30 000 euros et ne peut excéder 40 % du coût total du projet. Les détenteurs d’un plan épargne logement, ou PEL, peuvent également mobiliser jusqu’à 92 000 euros, pour une durée comprise entre 2 et 15 ans. Certains constructeurs comme Maisons Clair Logis, présents depuis 1952 et forts de 70 ans d’expérience dans la maison sur mesure, proposent une étude personnalisée gratuite afin d’orienter chaque client vers la combinaison de prêts la plus avantageuse, qu’il s’agisse d’un crédit classique, conventionné, relais ou d’un prêt fonctionnaire. Grâce à ces dispositifs cumulés, il devient possible pour certains ménages d’emprunter sans apport personnel, une option qui mérite d’être étudiée avec un conseiller avant de se lancer dans les démarches administratives et l’obtention du permis de construire.